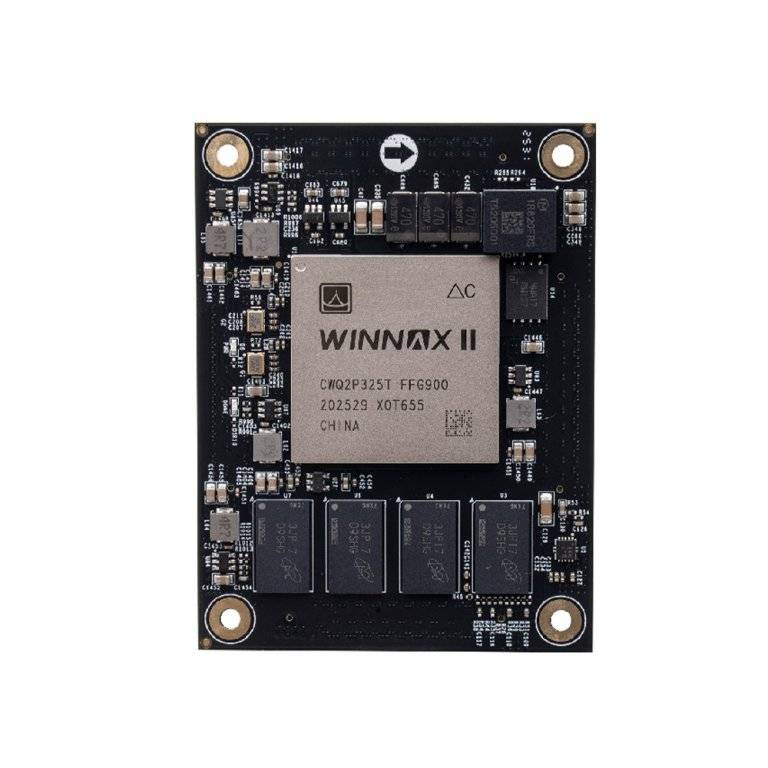
El FPGA chino en 2026: del chip universal al salto generacional hacia los miles de millones de compuertas
Un mercado dominado durante tres décadas por el duopolio AMD (Xilinx) y Altera está siendo ahora reescrito en China. Con el mercado acercándose a los 40 mil millones de RMB y la autosuficiencia esperando superar el 30 %, los dispositivos de gama alta por encima de 500K compuertas siguen siendo una zona prohibida para los actores nacionales; este artículo disecciona el progreso, los fundamentos y las aguas profundas del FPGA chino.
El FPGA (Field-Programmable Gate Array) se llama a menudo el «chip universal»: no tiene función fija; una vez «programado» con un lenguaje de descripción de hardware, puede convertirse en un circuito dedicado, y puede redefinirse en milisegundos. El procesamiento de protocolo a velocidades de gigabit por segundo en estaciones base, el beamforming en radar, el emparejamiento de baja latencia en trading financiero, la aceleración determinista en inferencia de IA; los escenarios que exigen alto rendimiento, baja latencia y la capacidad de cambiar a demanda son el terreno natural del FPGA. Es la tercera forma de cómputo de propósito general ampliamente validada tras la CPU y la GPU, y la última categoría a nivel de fortaleza en la lista de «escasez de chips» de China por conquistar.
A diferencia de la mayoría de las categorías de chips, la dificultad del FPGA es doble: requiere construir un chip extremadamente complejo, y escribir la cadena de herramientas de software que hace que el chip «obedezca». En otras palabras, los proveedores de FPGA no venden un chip; venden un ecosistema completo de «hardware + software + IP + ecosistema». Es por esto que el mercado ha estado dominado por dos empresas durante tres décadas, y por qué la sustitución nacional ha sido tan difícil — y tan crítica — aquí.
I. Treinta años de duopolio: por qué el FPGA es tan difícil
El mercado global de FPGA ha sido durante mucho tiempo un duopolio estable: AMD (que completó su adquisición de Xilinx de ~49 000 millones de USD en febrero de 2022) y la Altera de Intel (adquirida por Intel por 16 700 millones de USD en 2015; el 51 % de su capital fue vendido a Silver Lake en septiembre de 2025 para operar como empresa independiente) juntas tienen el 80 %–85 % de los ingresos de FPGA de alta densidad; Xilinx por sí sola representa aproximadamente el 51 % del mercado. El edge de baja potencia está liderado por Lattice, y el mercado aeroespacial endurecido a radiación pertenece a Microchip.[1][2][3]
Este paisaje tiene una muralla de tres capas. La primera son las patentes y la arquitectura: casi todas las patentes centrales de FPGA están en poder de empresas estadounidenses; desde la estructura de look-up table (LUT) y la interconexión programable hasta los circuitos de configuración; acumuladas durante décadas en una barrera ajustada que los participantes posteriores difícilmente pueden sortear a nivel de arquitectura. La segunda es la cadena de herramientas de software: el Vivado de Xilinx y el Quartus de Intel son los «sistemas operativos» en los que se apoyan los desarrolladores; el cierre de temporización, el place-and-route, la depuración y la generación de IP ocurren todos encima de ellos. La tercera son los hábitos de los ingenieros y el ecosistema: las pilas de protocolos de comunicación y los algoritmos de procesado de señal de un fabricante de equipos se han acumulado sobre Vivado durante más de una década, con los activos de código y la experiencia de depuración en capas; cambiar de plataforma significa empezar de nuevo. Este coste de cambio es más difícil de superar que cualquier barrera de proceso en la oblea.[3][7]
Es por esto que la búsqueda del FPGA chino nunca ha sido tan simple como «hacer un chip»; es una batalla prolongada alrededor de la arquitectura, la EDA y el ecosistema.
II. El punto de inflexión: siete años tras el incidente de ZTE
En abril de 2018, el Departamento de Comercio de EE.UU. emitió una orden denegación de exportación de siete años contra ZTE, prohibiendo a las empresas estadounidenses venderle componentes, software y tecnología. El incidente hizo perder directamente a ZTE 6 983 millones de RMB ese año, e hizo que el «corte de suministro de FPGA» fuera un miedo real en toda la industria por primera vez; en aquel momento, los FPGA de gama alta en las estaciones base de comunicación casi no tenían alternativa nacional, y los FPGA de banda base de estaciones base y los chips de servidor de Broadcom, Intel y otros fueron explícitamente marcados por las corredurías como «actualmente no hay sustituto disponible».[4][5]
Desde entonces, con el incidente de ZTE como detonante, la sustitución nacional se elevó a un nivel estratégico nacional: el Big Fund siguió aumentando la inversión, la política Xinchuang (innovación de aplicaciones TI) se expandió, y la Entity List añadió presión repetida. Los clientes aguas abajo pasaron de «no se atreven a usar lo nacional» a «hay que preparar lo nacional». Los proveedores chinos de FPGA obtuvieron así las dos cosas más escasas: puntos de entrada de pedidos y oportunidades de prueba y error. En palabras de la industria, la sustitución avanza por un camino de «zonas rurales rodeando las ciudades»: los mercados especiales de alta fiabilidad y de consumo de gama baja completaron primero la sustitución; le siguieron la comunicación y la gama media industrial; los dispositivos de alta capacidad por encima de 500K compuertas siguen bajo ataque.
El salto de tres etapas de la sustitución
Periodo de avance (2018–2020): de «inutilizable» a «atreverse a probar»
La inversión del Big Fund comenzó, los proyectos piloto Xinchuang arrancaron; las industrias sensibles a la seguridad de la cadena de suministro — alta fiabilidad, energía, ferrocarril — tomaron la delantera en la adopción de dispositivos nacionales, y el FPGA chino pasó de cero a uno.
Rampa de volumen (2021–2023): sustitución escalada de gama media y baja
Los procesos 40/55 nm maduraron y los productos de 28 nm entraron en producción en masa sucesivamente; los mercados de gama media como la comunicación, el control industrial y la visión artificial ramparon, y los proveedores nacionales abrieron en escenarios como NIC inteligentes de servidor y sistemas de control industrial.
Ataque de núcleo duro (2024–2026): cargando hacia la gama alta y el ecosistema
Los productos de proceso FinFET aterrizaron, los dispositivos de miles de millones de compuertas se lanzaron, el SoPC heterogéneo avanzó hacia el uso comercial; el campo de batalla principal se desplazó al ataque frontal contra los dispositivos de alta capacidad, los procesos avanzados y el ecosistema de software.
III. Dónde estamos hoy: mercado, cuota y autosuficiencia
Primero, los totales. Según un pronóstico de China Research Intelligence (中研普华), el mercado de chips FPGA de China fue de aproximadamente 24 990 millones de RMB en 2024, un 19,78 % más interanual, esperando superar los 33 220 millones de RMB en 2025, con una tasa de crecimiento anual compuesta de aproximadamente el 22,5 % de 2025 a 2030. Las cifras de Frost & Sullivan difieren ligeramente: el mercado chino de FPGA creció desde aproximadamente 15 030 millones de RMB en 2020 hasta aproximadamente 33 220 millones de RMB en 2025, un crecimiento compuesto de aproximadamente el 17,2 %; también pronostica que el mercado global de FPGA superará los 12 500 millones de USD en 2025. Markets and Markets espera que el mercado global alcance aproximadamente los 19 340 millones de USD en 2030, con un CAGR 2025–2030 del 10,5 %, y Asia-Pacífico como la región de más rápido crecimiento a nivel mundial.[6][8][9][10]
Luego, los resultados. En los siete años de sustitución nacional, el cambio más intuitivo está en la cuota: la cuota combinada de los dos gigantes internacionales en China cayó desde aproximadamente el 78 % en 2021 hasta aproximadamente el 57 % en 2025, mientras que Ziguang Tongchuang, Fudan Microelectronics y Anlogic juntas se acercaron al 29 %. Morgan Stanley espera que la tasa de autosuficiencia de FPGA de China suba a aproximadamente el 37 % en 2025, con el TAM global de los proveedores locales creciendo desde 476 millones de USD en 2021 hasta aproximadamente 2 000 millones de USD, un crecimiento compuesto de aproximadamente el 42 % en el periodo.[9][11]
Pero desglosándolo, la calidad de la sustitución es despareja: los mercados especiales de alta fiabilidad y de consumo de gama baja han logrado básicamente autonomía; la comunicación y la gama media industrial están acelerando la penetración; los dispositivos de alta capacidad por encima de 500K compuertas siguen siendo «una zona prohibida para los gigantes internacionales» — los productos insignia nacionales se concentran por debajo de 500K elementos lógicos, con los procesos no avanzados teniendo la participación principal.[6][11] Más allá del crecimiento de escala, las batallas estructurales duras acaban de empezar.
IV. El paisaje de proveedores: cinco fuerzas avanzando en paralelo
El FPGA chino no es un show de un jugador, sino un paisaje multipolar con Ziguang Tongchuang como líder, Fudan Microelectronics y Anlogic como las dos alas, y Gowin y Jingwei Qili especializándose en vías de nicho, más Chengdu SinoMicro, Zhongke Yihaiwei y otros como fuerzas especiales / de alta fiabilidad industrial.
Tabla 1: principales proveedores chinos de FPGA y escalones de producto (recopilada de fuentes públicas, 2026)
| Fabricante | Productos representativos & tecnología | Nodo de proceso | Mercados principales |
|---|---|---|---|
| Ziguang Tongchuang (PANGOMICRO) | Logos-2 (25K–200K LUT); Titan-3 (FinFET, apuntando a la gama alta internacional); PG3T1300/1500 miles de millones de compuertas; Kosmo-2/3 (heterogéneo CPU+FPGA+NPU) | 28 nm / FinFET | Comunicación, ciberseguridad, centro de datos, inferencia IA, industrial, automoción |
| Fudan Microelectronics | Miles de millones de compuertas 28 nm (primero producido en masa en China, ~700K elementos lógicos, SerDes 13,1 Gbps, DDR4, núcleo ARM duro + aceleración IA); cuatro series: 10M/100M/miles de millones de compuertas/SoPC | 28 nm en producción en masa, 14 nm en prueba | Redes núcleo de comunicación, dispositivos médicos, automoción, especial |
| Anlogic | Serie 28 nm PH1A, FPSoC (SoC FPGA); ELF5 de baja potencia de pequeña capacidad (2,5K–15K LUT, 55 nm) | 28 nm / 55 nm | Control industrial, drivers de display, periféricos de servidor IA, electrónica de consumo |
| Gowin | Gowin LittleBee GW1N (55 nm), serie de baja potencia ChenXi GW2A | 55 nm / 28 nm | Edge de baja potencia, industrial, consumo |
| Jingwei Qili | Plataforma de cómputo reconfigurable CPE (fusión de procesador + lógica programable) | Nivel 28 nm | Industrial, inteligencia edge, Xinchuang nacional |
Dos señales merecen atención. Primero, Ziguang Tongchuang lanzó la serie Titan-3 basada en FinFET en 2024; el PG3T1300 y el PG3T1500 son llamados por la empresa «los dos únicos productos FPGA de gama alta con miles de millones de compuertas e IP independiente de China» y han entrado en escenarios de comunicación de gama alta y centro de datos; en 2025 completó la presentación de tutoría de IPO, un paso emblemático para el FPGA chino hacia el mercado de capitales.[12][13] Segundo, Fudan Microelectronics, un veterano que comenzó la I+D de FPGA en 2004, fue la primera en lograr producción en masa de un chip de miles de millones de compuertas a 28 nm — «el primero de China» — y extendió hacia abajo a producción de prueba de 10 mil millones de compuertas y a la línea de productos PSoC.[14][15] Anlogic, mientras tanto, sigue una ruta «totalmente autodesarrollada + doble vía de gama alta y baja»: gama media 28 nm + pequeña capacidad de baja potencia 55 nm, con la serie ELF5 lanzada en 2026 apuntando a periféricos de servidor IA y automatización industrial.[16]
V. Progreso tecnológico: de 55 nm a FinFET, de millones de compuertas a miles de millones
Mirando la sección transversal de proceso y escala, el FPGA chino está completando un salto generacional: los dispositivos 40/55 nm han madurado en producción en masa desde hace tiempo, 28 nm se ha convertido en el nodo convencional actual, los productos de proceso FinFET aterrizaron en 2024, y los productos a nivel de 14 nm están entrando en producción de prueba. En escala lógica, los dispositivos nacionales han cruzado desde millones de compuertas hasta decenas de millones y han ganado un punto de apoyo; el nivel de miles de millones de compuertas (aproximadamente 700K–1M elementos lógicos) logró el avance «de cero a uno».[14][15][17]
Nodos maduros (55/40 nm) · en producción en masa
Los dispositivos de baja potencia de pequeña capacidad (Gowin LittleBee, Anlogic ELF, etc.) cubren el control industrial y la electrónica de consumo; los actores nacionales ya tienen competitividad completa en este rango.
Nodo convencional actual (28 nm) · totalmente desplegado
Ziguang Tongchuang Logos-2/Titan-2, los miles de millones de compuertas de Fudan, y el Anlogic PH1A están todos basados en 28 nm; las interfaces de alta velocidad como SerDes (10–13,1 Gbps), DDR3/DDR4 y PCIe Gen3 están gradualmente completas.
Nodo avanzado (14 nm / FinFET) · rompiendo el hielo
Ziguang Tongchuang Titan-3 (FinFET, 2024) apunta a la gama alta internacional; los 14 nm de Fudan con 10 mil millones de compuertas entran en producción de prueba, con la capacidad de gama alta y las métricas de consumo convergiendo hacia los productos internacionales.
Salto arquitectónico (integración heterogénea) · avanzando en paralelo
El SoPC/PSoC nacional está avanzando desde «FPGA + CPU de núcleo duro» hacia «CPU + FPGA + NPU» multinúcleo heterogéneo (Ziguang Kosmo, Fudan PSoC), con la ruta hacia Xilinx Zynq/Versal comenzando a tomar forma.
Pero debemos mantener la cabeza fría: el proceso es solo el billete de entrada; la arquitectura y el software son la verdadera línea divisoria. Los productos de gama alta de los gigantes internacionales (AMD Versal ACAP, Intel Agilex 7) han actualizado el FPGA a «plataformas de cómputo adaptativo», integrando arrays de procesadores vectoriales AI Engine, arquitecturas dedicadas multi-dominio e IP de red de nivel centro de datos; la serie Versal AI Core afirma una relación rendimiento-por-vatio 2,7 veces frente a competidores de 10 nm. El benchmarking completo de tal capacidad a nivel de plataforma está aún en persecución temprana para los actores nacionales.[3][18]
VI. Las verdaderas aguas profundas: cinco grandes retos
Reto 1: EDA y la cadena de herramientas de software; el muro más duro
El profesor Wei Shaojun, director del Instituto de Microelectrónica de la Universidad de Tsinghua, dijo una vez sin rodeos que a nivel nacional, en «síntesis lógica» y «place-and-route» — los dos núcleos de la EDA — «básicamente no hay contribución, y ni siquiera se tocan». Esa observación sigue siendo la nota al pie más dolorosa del FPGA chino. Cuando Chengdu SinoMicro lanzó su primera herramienta EDA endurecida de síntesis lógica de miles de millones de compuertas en 2026, su cabeza señaló igualmente que para los FPGA a gran escala, «el avance del rendimiento hardware es una cosa, pero el cuello de botella de rendimiento más crítico está en el software».[19][20]
La brecha es tangible en la experiencia de desarrollo: en diseños que apuntan a 200 MHz+, las herramientas nacionales PDS/TD a menudo necesitan 3–4 rondas de iteración de place-and-route, incluso floorplanning manual, para converger, mientras que Vivado puede pasar en una pasada; la profundidad del catálogo de IP también es visiblemente poco profunda: las cadenas de herramientas nacionales cubren aproximadamente 40 núcleos como DDR3/DDR4, PCIe Gen2/3, SGMII e interfaces de vídeo básicas, mientras que JESD204B/C y otros IP de ADC/DAC de alta velocidad de uso común siguen en blanco.[21][22] Cada iteración de la cadena de herramientas determina directamente la usabilidad del FPGA chino en diseños de gama alta.
Reto 2: ecosistema y hábitos de los ingenieros; una muralla más difícil de cruzar que el proceso
Como se discutió arriba, los activos de código, los scripts de depuración y la memoria muscular de los ingenieros acumulados sobre Vivado/Quartus durante más de una década constituyen la adherencia de usuario más fuerte. Cambiar de plataforma FPGA para un fabricante de equipos significa reescribir pilas de protocolos, retemporizar, recomprar IP; un coste extremadamente alto. Para romper esta «barrera del hábito», los proveedores nacionales no pueden apoyarse solo en la relación precio-rendimiento del dispositivo; necesitan herramientas de migración, IP compatible y soporte técnico cercano; un proyecto de ecosistema a largo plazo.[3][7]
Reto 3: proceso y capacidad de dispositivos de gama alta
Los productos insignia nacionales se concentran aún en nodos maduros de 28 nm y por debajo; los procesos avanzados de 7 nm y por debajo, los recursos de lógica a ultragran escala y el FPGA de IA de nivel centro de datos van a la zaga de los líderes internacionales; los requisitos de dispositivos de gama alta como SerDes de velocidad ultraelevada (56G/112G PAM4), integración HBM y encapsulado avanzado (2.5D/3D) siguen construyéndose. Limitados por el equipo externo y la capacidad, el acceso a los procesos avanzados es también menos fluido que para los proveedores internacionales.[8][23]
Reto 4: cerrar el bucle comercial; de «capaz de fabricar» a «capaz de vender bien»
El CEO de Jingwei Qili, Wang Haili, resumió seis barreras que el FPGA chino enfrenta para llegar al mercado: precio del chip, migración del sistema, eficiencia del software, estabilidad del producto, mantenimiento postventa y envío en volumen. El FPGA tiene un umbral de uso alto y ciclos de verificación largos; los clientes no rebajarán sus requisitos de estabilidad y suministro a largo plazo solo por la etiqueta «hecho en China». Y la escala de ingresos de los proveedores nacionales sigue siendo pequeña, coexistiendo las presiones de inversión en I+D y de rampa de capacidad.[24]
Reto 5: brecha de talento
El FPGA es la categoría de chips que más requiere capacidad interdisciplinar; la arquitectura del dispositivo, los algoritmos EDA y el desarrollo de aplicaciones son todos indispensables. A nivel nacional, los talentos sénior en algoritmos de place-and-route EDA son «casi inexistentes», y los ingenieros sénior con experiencia tanto en FPGA como en diseño a nivel de sistema han escaseado durante mucho tiempo; las reservas de talento limitan directamente el sprint hacia la gama alta.[7][19]
VII. Direcciones de avance: cuatro caminos visibles
Los retos son muchos, pero los caminos de avance ya están claros — y están siendo validados por la industria:
Primero, subir a «soluciones de sistema» en lugar de vender solo chips. Las ventajas de relación precio-rendimiento y respuesta de servicio del FPGA chino en la gama media y baja son obvias, pero el valor del chip único es limitado. Formar una cadena completa «chip–placa–sistema» con fabricantes de placas, proveedores de soluciones e integradores de sistema (como se ve comúnmente en el modelo de bundling «FPGA + placa» en estaciones base y NIC de servidor) para engrosar el valor es un camino realista para escalar los envíos de dispositivos nacionales.[25]
Segundo, apostar por el cómputo determinista en la era de la IA. La inferencia de IA y las tarjetas aceleradoras han reavivado el valor del FPGA: baja latencia, reconfigurabilidad y potencia controlable; especialmente adecuado para SmartNIC, inferencia edge y trading de alta frecuencia. El FPGA de IA de nivel centro de datos es el nuevo campo de batalla de los gigantes internacionales, y también una ventana de oportunidad para que los proveedores nacionales eviten la competencia directa con la GPU y entren vía «descarga de cómputo + procesamiento de red».[3][26]
Tercero, el ataque EDA se desplaza de «seguir» a «vincularse a dispositivos». La salida para la EDA nacional no es replicar Vivado, sino vincularse profundamente con los dispositivos nacionales, ir hondo y a fondo en dominios específicos (especial, industrial, vídeo), construir reputación con «suficientemente bueno, estable, servicio cercano», y luego extender gradualmente hacia la gama alta de propósito general.
Cuarto, la capitalización y la consolidación aceleran la concentración industrial. Ziguang Tongchuang está sprintando hacia la IPO, Anlogic ya está cotizada, y muchos proveedores han recibido el respaldo del Big Fund y de capital industrial; la financiación en bolsa apoyará la I+D de proceso avanzado y la inversión en ecosistema, y la consolidación industrial evitará los recursos dispersos y formará verdaderas fuerzas de cabeza.[13][27]
Conclusión: de la «sustitución» a la «definición»
En siete años, el FPGA chino completó el salto desde «no hay chip disponible» hasta «atreverse a usar chips nacionales»: autosuficiencia acercándose al 40 %, dispositivos de miles de millones de compuertas en producción en masa, proceso FinFET aterrizando, y cinco proveedores firmes en sus vías. Pero las aguas profundas son igualmente reales; las cadenas de herramientas EDA, los dispositivos de gama alta y el ecosistema de desarrolladores aún van a la zaga de los gigantes internacionales, y el bucle comercial acaba de comenzar.
La naturaleza especial del FPGA es que pone a prueba no un avance de un solo punto, sino la capacidad sistémica de «chip + software + ecosistema + escenarios». Afortunadamente, China tiene el mercado de aplicaciones downstream más grande del mundo, el ecosistema de placas y sistemas más completo, y oleada tras oleada de demanda de sustitución forzada por ser «bloqueado». De la «sustitución» a la «definición», el camino es largo, pero la dirección ya es irreversible.
Referencias (recopilada de fuentes públicas, 2026)
- [1] AMD completa la adquisición de ~49 000 millones de USD de Xilinx (febrero 2022): comunicado oficial de prensa de AMD / reportes públicos
- [2] Intel vende el 51 % de Altera a Silver Lake (cerrado septiembre 2025): compilación de eventos de la industria AI Wiki
- [3] Paisaje global de FPGA (AMD ≈51 %, dos gigantes 80–85 % de ingresos de alta densidad; Lattice baja potencia, Microchip endurecido a radiación): SemiconductorX / Research Intelo
- [4] Incidente ZTE 2018 y pérdida de 6 983 millones de RMB: reporte de la industria Eastmoney Xinchuang / Xinhua, People’s Daily y otros reportes públicos
- [5] 2018 «sin sustituto para FPGA de estación base»: The Paper citando CITIC Securities
- [6] Tamaño del mercado chino de FPGA (24 990 millones de RMB en 2024, 33 220 millones de RMB esperados en 2025, 22,5 % CAGR 2025–2030): China Research Intelligence (reportado por Securities Times / CSN 2025-06)
- [7] «Tres cuellos de botella de patentes/EDA/ecosistema», «brecha de talento en algoritmos EDA»: Electronic Engineering Album «40 Years of FPGA», columna EDA de Ziguang Tongchuang citando Wei Shaojun
- [8] Cifras de Frost & Sullivan (China 2020 15 030 millones de RMB → 2025 33 220 millones de RMB, CAGR 17,2 %; global más de 12 500 millones de USD en 2025): Electronic Engineering Album / 36Kr
- [9] Morgan Stanley: autosuficiencia de FPGA en China ~37 % en 2025, TAM local 476M USD → 2 000M USD, CAGR ~42 %: Gelonghui
- [10] Markets and Markets: global ~19 340 millones de USD en 2030, CAGR 10,5 %: reporte anual Anlogic 2025
- [11] Cuota en China (gigantes 78 %→57 %, tres proveedores nacionales ≈29 %; por encima de 500K compuertas es zona prohibida internacional): Securities Star 2026-09
- [12] Ziguang Tongchuang Titan-3 (FinFET), PG3T1300/1500 miles de millones de compuertas, Kosmo heterogéneo: sitio oficial de Ziguang Tongchuang / China Business Information Network
- [13] Ziguang Tongchuang completó la presentación de tutoría de IPO en 2025: China Business Information Network
- [14] Los miles de millones de compuertas 28 nm de Fudan como primera producción en masa de China (~700K LC, SerDes 13,1 Gbps, ARM duro + IA): 36Kr / prospecto de Fudan Micro (vía Electronic Engineering World)
- [15] Cuatro series de Fudan (10M/100M/miles de millones de compuertas/SoPC), prueba de 14 nm: Sina Finance / compilación industrial CSDN
- [16] Anlogic ELF5 (55 nm, 2,5K–15K LUT): Electronic Engineering Album 2026-05
- [17] Matriz de proceso y escala de FPGA chino (Ziguang 28 nm, Fudan 28/14 nm): compilación industrial CSDN
- [18] Versal ACAP/AI Engine, 2,7 veces rendimiento-por-vatio: materiales oficiales de AMD
- [19] «Básicamente no hay contribución a síntesis lógica y place-and-route»: Ziguang Tongchuang citando al profesor Wei Shaojun (2019)
- [20] «El cuello de botella del FPGA a gran escala está en el software»: lanzamiento de EDA de miles de millones de compuertas de Chengdu SinoMicro (2026-06, Xin Shige)
- [21] Comparativa de cierre de temporización EDA nacional y catálogo de IP: revisión de cadena de herramientas Shenzhen Informic (2026-07)
- [22] Comparativa de rendimiento de cadena de herramientas EDA nacional (PDS/TD): revisión de cadena de herramientas Electronic Engineering Album
- [23] «Brecha en procesos avanzados de 7 nm y por debajo y FPGA de IA de centro de datos»: reporte de la industria Sina Finance
- [24] El CEO de Jingwei Qili Wang Haili sobre seis barreras del mercado: sitio oficial de Jingwei Qili
- [25] «La capacidad de chip-a-solución-industrial necesita mejorar»: Sina Finance 2026-07
- [26] FPGA reprecificado en IA/centro de datos: Securities Star / FPGAInsights
- [27] Cotización en STAR Market de Anlogic y reporte anual 2025: Shanghai Securities News
Duyuan Electronics · Perspectivas del Sector | Datos a septiembre de 2026; las cifras de distintas instituciones difieren, cada una ha sido anotada con su fuente